Quando dovete fidarvi del bilancio di un'altra impresa, la domanda è se gli utili dichiarati siano sostenuti dalla cassa o costruiti con le stime.
Succede prima di un'acquisizione, di un ingresso nel capitale o di un affidamento rilevante. In quei momenti il bilancio dell'altra parte è spesso l'unica cosa che avete, ed è anche il documento che l'altra parte ha avuto tutto il tempo di preparare.
Non si tratta necessariamente di irregolarità. Il bilancio è pieno di valutazioni legittime: quanto durano gli impianti, quanto valgono le rimanenze, quando un ricavo si considera maturato, quali costi di sviluppo diventano un investimento invece che una spesa dell'anno. Ogni scelta resta dentro le regole, e ogni scelta sposta l'utile. Sommandole tutte nella stessa direzione si ottiene un bilancio formalmente corretto e sostanzialmente ottimista.
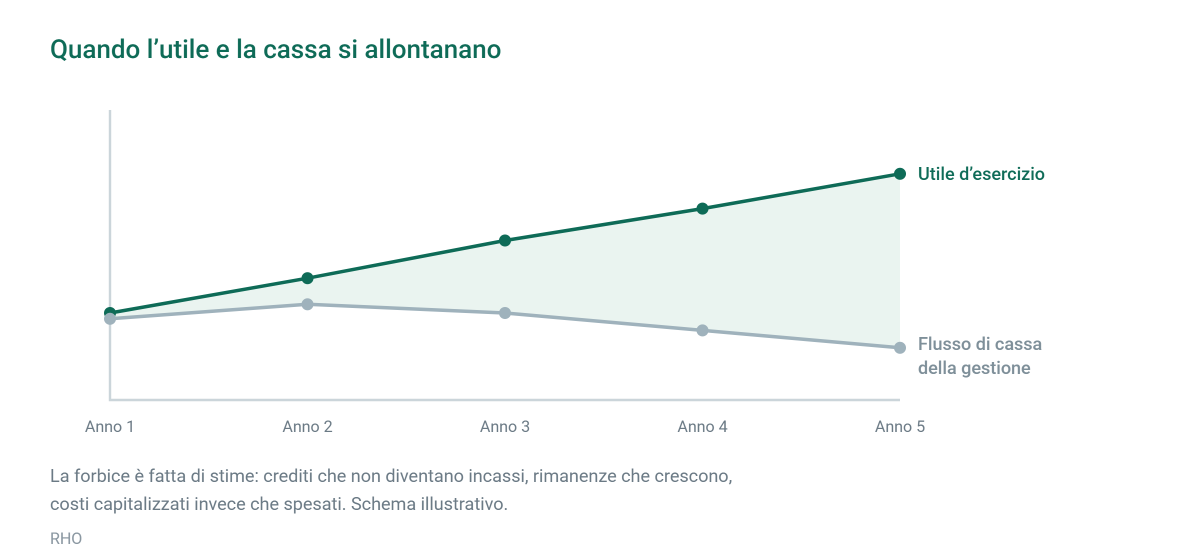
La cassa è più difficile da interpretare a proprio favore. Per questo il primo controllo è confrontare l'utile con il denaro che è davvero entrato.
Il quadro normativo
Il Codice civile chiede che il bilancio rappresenti in modo veritiero e corretto la situazione patrimoniale, finanziaria e il risultato dell'esercizio (art. 2423), secondo i principi di prudenza, competenza e prevalenza della sostanza (art. 2423-bis), declinati dai principi contabili OIC. Dentro queste regole restano ampi margini di discrezionalità nelle stime: valutazione delle rimanenze, capitalizzazione dei costi di sviluppo, ammortamenti, accantonamenti, momento di riconoscimento dei ricavi.
Sintesi a scopo informativo, aggiornata a ottobre 2026. Non costituisce parere legale.
Cosa facciamo
Misuriamo quanta parte dell'utile non si è tradotta in cassa, cioè gli accruals, e come quella distanza si è mossa negli anni: un divario occasionale capita a tutti, un divario che cresce per tre esercizi di fila è un'altra cosa.
Seguiamo il ciclo di conversione della cassa, che dice quanto tempo passa tra il pagare i fornitori e l'incassare dai clienti, e applichiamo indicatori statistici di anomalia costruiti per riconoscere i bilanci con stime aggressive.
Poi esaminiamo una per una le voci più discrezionali, perché l'indicatore dice che c'è qualcosa, non cosa. È la parte dove serve leggere la nota integrativa riga per riga, e non la fa un algoritmo.
Cosa ricevete
Un report con i segnali ordinati per rilevanza e, per ciascuno, le domande da porre al management o ai consulenti dell'altra parte.
È pensato per essere usato in trattativa: non vi dice se l'operazione si fa, vi dice su cosa chiedere chiarimenti prima di firmare, e dove eventualmente chiedere una garanzia.
Di cosa abbiamo bisogno
Almeno tre bilanci con nota integrativa; se disponibili, rendiconto finanziario e dettagli contabili. Tre anni sono il minimo perché quasi tutti i segnali sono segnali di tendenza, non di livello.
A chi serve
Ad acquirenti e investitori, nella fase in cui si decide se andare avanti. A soci di minoranza che leggono un bilancio che non hanno contribuito a formare. A banche e confidi su posizioni importanti. E ai collegi sindacali, come secondo paio di occhi su un'area dove la discrezionalità è ampia per definizione.
Cosa non è
Un segnale statistico non è una prova: indica dove guardare. Non è un'indagine forense e non ha valore legale.
E un'impresa in forte crescita può mostrare per anni utili lontani dalla cassa senza che ci sia nulla di irregolare, semplicemente perché sta finanziando il proprio sviluppo. Distinguere i due casi è esattamente il lavoro, e per questo il report spiega il perché di ogni segnale invece di limitarsi ad accenderlo.