Un bilancio in utile può nascondere una crisi.
Il risultato d'esercizio dice com'è andato l'anno passato. Non dice se ci sarà la cassa per pagare gli stipendi del trimestre che viene, se la banca rinnoverà l'affidamento, se il margine regge quando il cliente che oggi pesa un terzo del fatturato rallenta gli ordini. Sono domande diverse, e si rispondono con strumenti diversi.
Gli indici di bilancio li calcola qualunque gestionale, e il problema non è calcolarli: è leggerli insieme. Un indice fuori soglia può essere un segnale oppure una caratteristica normale del settore. Due indici che peggiorano nello stesso momento possono raccontare la stessa cosa due volte. E una crisi raramente si annuncia con un numero solo: di solito arriva come un insieme di piccoli spostamenti che, presi uno per uno, non allarmerebbero nessuno.
Per questo non ci fermiamo agli indici. Un modello di previsione pesa più variabili insieme e restituisce una misura sintetica del rischio. Usarne più di uno, costruiti con logiche diverse, serve a capire quanto quella misura è solida.
Il quadro normativo
Il Codice della crisi d'impresa e dell'insolvenza (D.lgs. 12 gennaio 2019, n. 14), in vigore dal 15 luglio 2022, definisce la crisi come lo stato di difficoltà economico-finanziaria che rende probabile l'insolvenza e che si manifesta come inadeguatezza dei flussi di cassa prospettici a far fronte alle obbligazioni nei dodici mesi successivi.
L'art. 2086 del Codice civile chiede a chi fa impresa in forma societaria di istituire un assetto organizzativo, amministrativo e contabile adeguato, anche per rilevare tempestivamente la crisi. L'art. 3 del Codice della crisi precisa che cosa devono saper fare questi assetti: rilevare gli squilibri patrimoniali o economico-finanziari, verificare la sostenibilità dei debiti per almeno i dodici mesi successivi e intercettare i segnali d'allarme, cioè i ritardi rilevanti nel pagamento di retribuzioni, fornitori, banche ed enti pubblici.
Gli indici elaborati nel 2019 dal Consiglio Nazionale dei Dottori Commercialisti restano un riferimento di prassi utile, ma non sono soglie di legge.
Sintesi a scopo informativo, aggiornata a ottobre 2026. Non costituisce parere legale.
Cosa facciamo
Riclassifichiamo i bilanci e calcoliamo gli indici di elasticità, dilazione e rotazione, redditività, liquidità, solidità, efficienza e sviluppo. Ogni indice viene confrontato con soglie di riferimento e con l'esercizio precedente, perché la direzione conta quanto il livello: un valore mediocre che migliora e un valore buono che peggiora raccontano storie opposte.
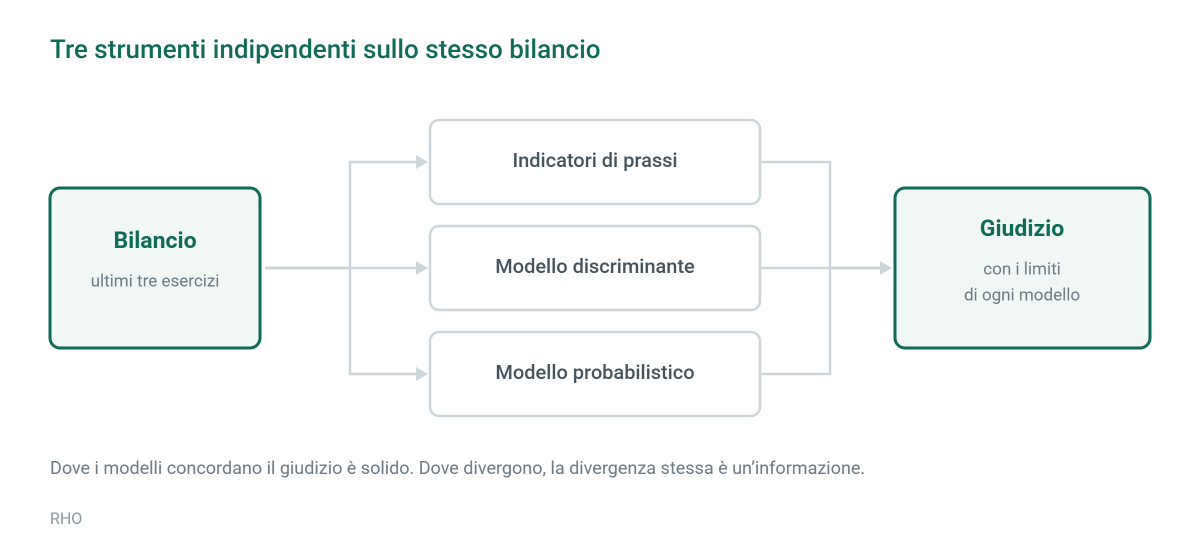
Poi valutiamo il rischio di crisi con tre strumenti indipendenti: gli indicatori del CNDCEC, un modello discriminante adattato alle PMI italiane e un modello probabilistico, con la probabilità riportata al tasso di deterioramento del credito del vostro settore. Sono costruiti su logiche diverse e guardano il bilancio da angoli diversi.
Dove i modelli concordano il giudizio è solido. Dove divergono, la divergenza è essa stessa un'informazione, di solito il segno che l'impresa è robusta su una dimensione e fragile su un'altra: in quel caso spieghiamo quale, invece di mediare i risultati in un numero unico che nasconderebbe il problema.
Cosa ricevete
Un report con una pagina di sintesi a semaforo, tabelle e grafici per ogni area, la lettura dei modelli con i loro limiti dichiarati e le priorità d'intervento.
È pensato per essere usato in due modi: la prima pagina per chi deve decidere in cinque minuti, il resto per chi deve verificare i conti. Ogni modello è accompagnato dalla frase che dice su quali imprese è stato costruito e quanto può sbagliare, perché un numero senza il suo margine d'errore in una discussione con una banca o con un socio non regge. Il report è riletto da uno statistico e da un commercialista.
Di cosa abbiamo bisogno
Gli ultimi tre bilanci d'esercizio, meglio nel formato XBRL depositato al Registro Imprese, e lo scadenzario dei debiti verso dipendenti, fornitori, banche ed enti pubblici. Lo scadenzario non è un di più: i segnali d'allarme previsti dal Codice della crisi sono ritardi di pagamento, e nel bilancio non si vedono.
A chi serve
Ad amministratori e soci di PMI che vogliono sapere come stanno prima che glielo dica qualcun altro. Agli organi di controllo, che devono poter motivare le proprie valutazioni. E alle imprese che stanno per presentarsi a una banca o a un investitore, dove arrivare con un'analisi già fatta cambia il tono della conversazione.
Cosa non è
Non è un'attestazione né un parere legale. Si basa su dati storici: per la sostenibilità dei debiti a dodici mesi serve anche un budget di tesoreria, che possiamo costruire insieme nel servizio di monitoraggio.
E un modello stimato su altre imprese non sa nulla della vostra commessa in arrivo o del contenzioso che si sta chiudendo. Per questo il report si legge insieme a chi l'impresa la conosce: lo strumento restringe il campo, la decisione resta vostra.