Se avete uno storico di posizioni, pratiche o clienti, potete avere un modello di rischio costruito sulla vostra realtà invece che su quella di altri.
I modelli generalisti sono stimati su popolazioni ampie e lontane: imprese di altri paesi, di altre dimensioni, di altri decenni. Funzionano come riferimento, e infatti li usiamo. Ma se concedete credito a un insieme di controparti che conoscete da anni, quello storico contiene informazione che nessun modello comprato può avere.
L'altra metà del servizio è la domanda opposta: il modello che usate già, quanto è affidabile? È una domanda che quasi nessuno si pone dopo l'adozione, e che diventa urgente solo quando qualcuno la pone dall'esterno.
Il quadro normativo
Per gli intermediari vigilati, gli Orientamenti dell'Autorità Bancaria Europea in materia di concessione e monitoraggio dei prestiti (EBA/GL/2020/06) chiedono che i modelli usati nella valutazione del merito creditizio siano compresi, documentati, alimentati da dati di qualità e monitorati nel tempo.
Sintesi a scopo informativo, aggiornata a ottobre 2026. Non costituisce parere legale.
Cosa facciamo
Sviluppiamo modelli statistici di rischio, a partire dalla regressione logistica, stimati sul vostro storico. Partiamo dai metodi più semplici non per prudenza ma per una ragione pratica: un modello che potete leggere e spiegare a un ispettore o a un comitato vale più di uno che funziona un po' meglio e che nessuno sa raccontare.
Li validiamo fuori campione e su periodi diversi da quelli di stima, perché un modello che spiega bene il passato su cui è stato costruito non ha ancora dimostrato nulla.
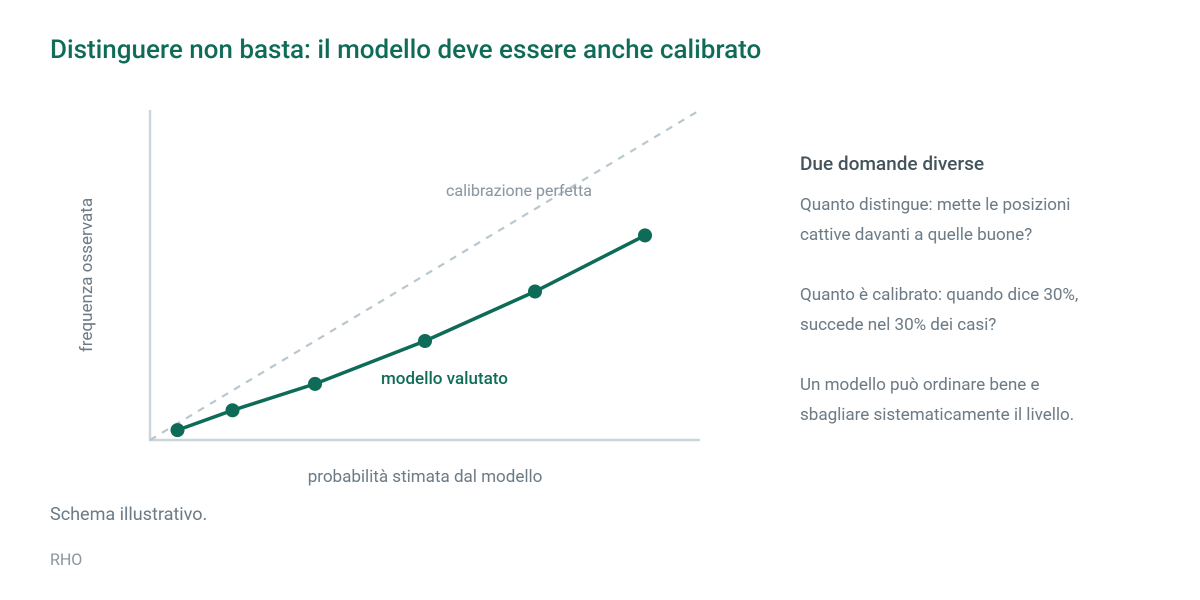
Misuriamo due cose distinte, che spesso vengono confuse: quanto il modello distingue, cioè se mette davvero le posizioni problematiche davanti alle altre, e quanto è calibrato, cioè se quando dice trenta per cento il trenta per cento si verifica davvero. Un modello può ordinare benissimo e sbagliare sistematicamente il livello: per decidere un fido serve il livello, non solo l'ordine.
Lo stesso lavoro lo facciamo su un modello acquistato o sviluppato internamente, senza doverlo riscrivere.
Cosa ricevete
Il modello documentato e riproducibile, il codice che lo genera, e un report di validazione con i punti di forza e i limiti.
Documentato e riproducibile vuol dire una cosa precisa: tra due anni, con lo stesso storico, si riottiene lo stesso modello, e chi vi chiede conto di una decisione può ricostruire da dove veniva il numero.
Di cosa abbiamo bisogno
Lo storico delle posizioni con l'esito, insoluto, default o revoca, e le variabili disponibili al momento della decisione. Quest'ultimo punto è il più delicato: usare informazioni emerse dopo produce un modello che in prova sembra eccellente e sul campo non funziona.
A chi serve
A confidi, banche di credito cooperativo, società di factoring e leasing, dove il rischio di credito è il mestiere. E a imprese con molti clienti a credito, che un modello di fatto già lo applicano, solo che è fatto di abitudini e memoria delle persone invece che di dati.
Cosa non è
Non sostituisce le funzioni di controllo e convalida richieste dalla vigilanza: le affianca, portando la parte quantitativa.
E con pochi eventi osservati dichiariamo l'incertezza invece di forzare il modello. Se lo storico contiene una manciata di insoluti, nessuna tecnica statistica può estrarne una stima affidabile, e dirlo è parte del lavoro.