Gli adeguati assetti non si verificano una volta all'anno, a bilancio chiuso.
Il bilancio arriva mesi dopo i fatti che racconta. Chi amministra deve accorgersi degli squilibri mentre si formano, non quando il commercialista chiude l'esercizio successivo: a quel punto le opzioni disponibili sono quasi sempre meno, e più costose.
C'è poi una differenza che conta, soprattutto per chi ha responsabilità di controllo. Avere un assetto adeguato non significa soltanto accorgersi in tempo: significa poter dimostrare di essersi accorti in tempo. Una verifica fatta e non documentata, davanti a chi la chiede, vale come una verifica non fatta.
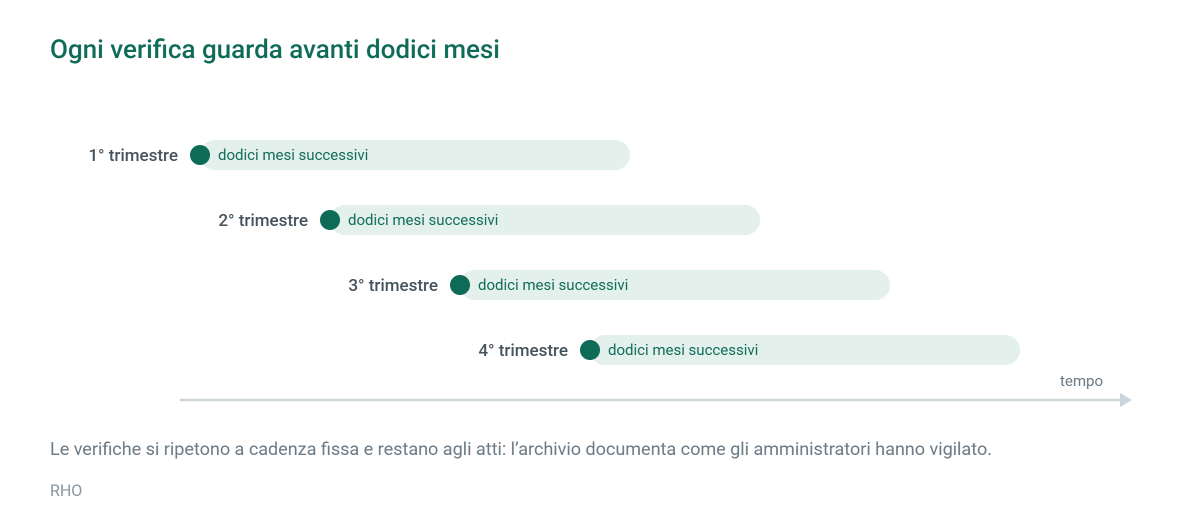
Il monitoraggio ripete il check-up a cadenza fissa, segue la sostenibilità dei debiti nei dodici mesi successivi e lascia una traccia scritta di ogni passaggio.
Il quadro normativo
L'art. 3 del Codice della crisi chiede che gli assetti consentano di verificare la sostenibilità dei debiti e le prospettive di continuità almeno per i dodici mesi successivi, e di ricavare le informazioni necessarie per la lista di controllo e il test pratico della composizione negoziata. Lista e test sono stati aggiornati dal decreto del Ministero della Giustizia del 23 aprile 2026, applicabile dal 31 maggio 2026.
L'organo di controllo e, dopo il correttivo del 2024 (D.lgs. 13 settembre 2024, n. 136), anche il revisore legale devono segnalare per iscritto all'organo amministrativo la presenza dei presupposti per la composizione negoziata (art. 25-octies). La tempestività della segnalazione, entro sessanta giorni da quando ne hanno avuto conoscenza, conta ai fini della loro responsabilità.
Anche alcuni creditori pubblici qualificati (INPS, INAIL, Agenzia delle Entrate, Agenzia delle Entrate-Riscossione) segnalano all'impresa e all'organo di controllo i debiti scaduti oltre determinate soglie (art. 25-novies).
Sintesi a scopo informativo, aggiornata a ottobre 2026. Non costituisce parere legale.
Cosa facciamo
Aggiorniamo indici e modelli a ogni periodo con la situazione contabile infrannuale, così il quadro non invecchia. Costruiamo con voi un budget di tesoreria e calcoliamo il DSCR, il rapporto tra i flussi di cassa attesi e i debiti in scadenza, sui dodici mesi successivi: è la misura che la norma chiede e che il bilancio, da solo, non può dare, perché guarda indietro.
Verifichiamo i segnali d'allarme dallo scadenzario, che è dove i ritardi si vedono per primi.
E usiamo carte di controllo statistiche per distinguere una variazione normale da un cambio di tendenza. È il punto dove il monitoraggio o funziona o diventa rumore: se ogni oscillazione fa scattare un allarme, dopo tre trimestri nessuno li guarda più. Le carte di controllo servono esattamente a dire quando un movimento esce da quello che l'impresa fa normalmente.
Cosa ricevete
A ogni scadenza un cruscotto di una o due pagine con una nota di commento: cosa è cambiato dal periodo precedente, cosa è rientrato, cosa merita attenzione adesso.
Nel tempo si forma un archivio datato delle verifiche. È la parte che di solito manca e che conta di più nel momento sbagliato: la documentazione che mostra come gli amministratori hanno vigilato, periodo per periodo.
Di cosa abbiamo bisogno
Situazioni contabili infrannuali, scadenzario aggiornato, budget o dati di cassa. Non serve che siano perfetti: serve che arrivino con regolarità, perché è la regolarità a rendere confrontabili i periodi.
A chi serve
Agli amministratori, che hanno l'obbligo degli assetti e ne rispondono. A sindaci e revisori, che devono segnalare in tempo e motivare quando non segnalano. E alle imprese che hanno già ricevuto segnalazioni da banche o da creditori pubblici, dove il monitoraggio diventa anche il modo di dimostrare che la situazione è presidiata.
Cosa non è
Non sostituisce le valutazioni dell'organo di controllo né il parere di un legale. La qualità del monitoraggio dipende dalla tempestività dei dati infrannuali: con dati vecchi di sei mesi produce un documento, non un presidio.